Conseils · Agrandissement
Taxe d'aménagement : ce que coûte une extension, un garage ou une piscine
8 octobre 2026 · Lecture : 5 min · Par l'équipe Aldeak
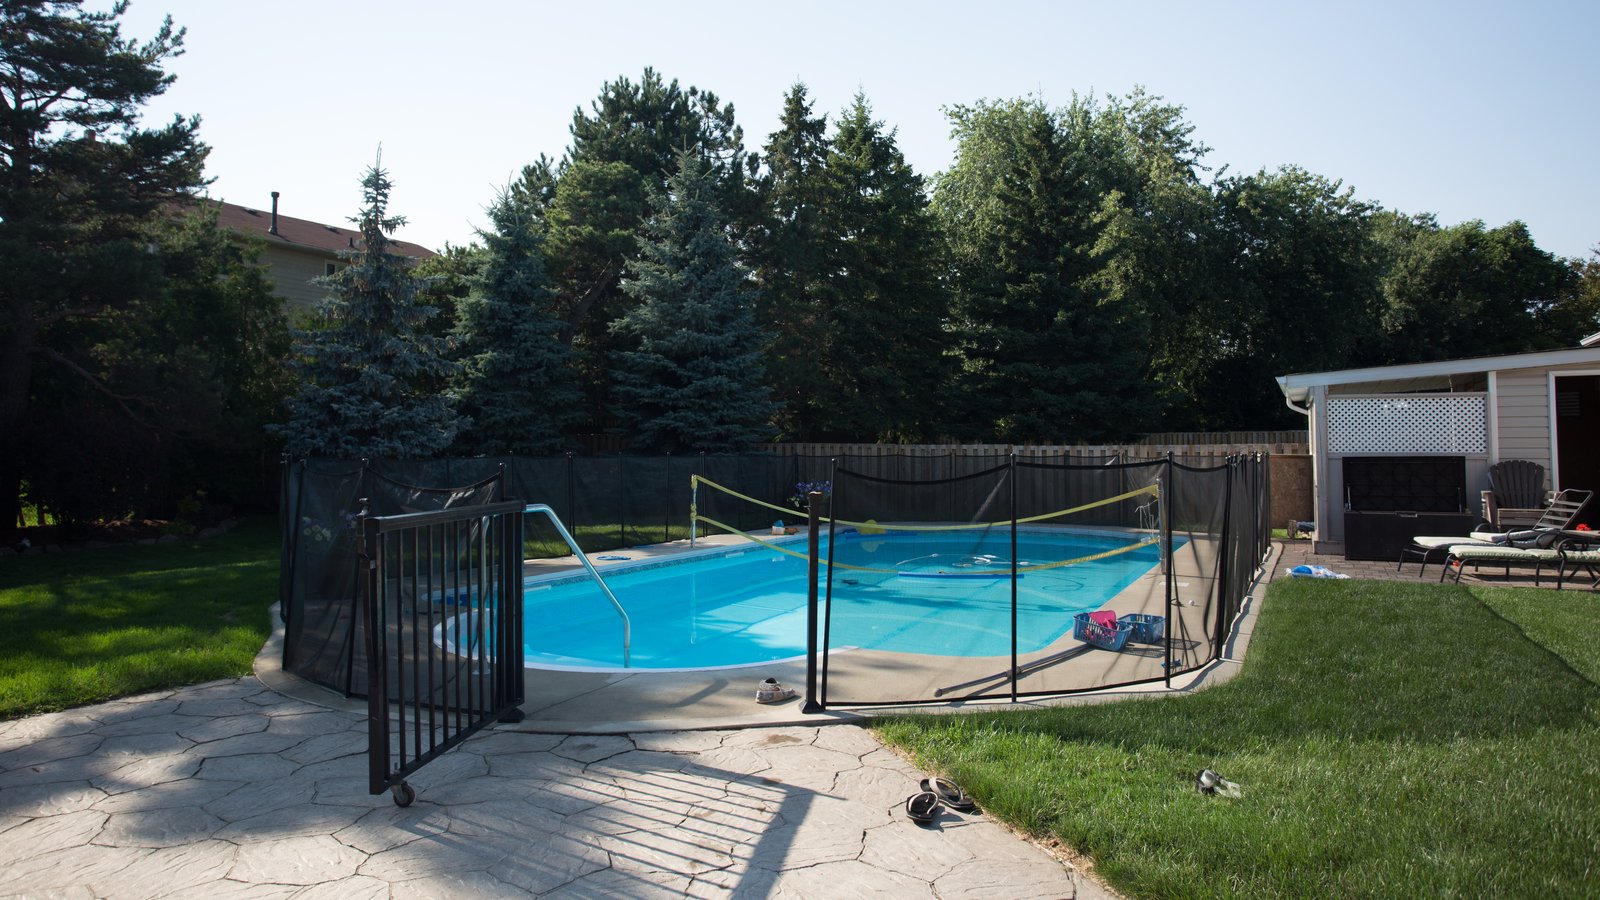
Une extension, un garage ou une piscine créent de la surface taxable : la taxe d'aménagement arrive quelques mois après la fin des travaux. Mieux vaut l'intégrer au budget dès le départ.
Comment elle se calcule
La taxe d'aménagement s'applique à toute construction ou extension de plus de 5 m² de surface taxable (surface close et couverte de plus de 1,80 m de hauteur sous plafond), ainsi qu'à certains aménagements comme les piscines. Le calcul est simple :
surface taxable × valeur forfaitaire × taux (part communale et part départementale).
Pour 2026, la valeur forfaitaire est de 892 € par m² hors Île-de-France, en légère baisse par rapport à 2025. Les taux sont votés localement : la part communale varie le plus souvent entre 1 % et 5 %, la part départementale est plafonnée à 2,5 %.
L'abattement pour la résidence principale
Les 100 premiers m² d'une résidence principale (et de ses annexes) bénéficient d'un abattement de 50 % sur la valeur forfaitaire. Une extension de la maison principale profite de cet abattement dans la limite des 100 m² déjà consommés par la maison existante : sur une grande maison, l'extension est taxée à taux plein.
Piscines, abris et annexes
- Piscine : taxée sur la surface du bassin, avec une valeur forfaitaire spécifique (251 € par m² en 2026).
- Garage, abri de jardin, véranda : surfaces closes et couvertes, donc taxables comme une construction.
- Terrasse non couverte : pas de surface taxable.
Certaines constructions sont exonérées d'office, comme celles de 5 m² ou moins. D'autres peuvent l'être sur décision de la commune ou du département, par exemple les abris de jardin de 20 m² au plus : la réponse se trouve dans les délibérations locales, que la mairie peut vous indiquer. Attention aussi à ne pas confondre surface taxable et surface de plancher : un garage clos et couvert compte dans la surface taxable, même s'il n'entre pas dans la surface de plancher.
Trois exemples chiffrés
Les calculs ci-dessous utilisent la valeur forfaitaire 2026 hors Île-de-France, un taux communal de 5 % et un taux départemental de 2,5 %, pris pour l'exemple : soit 7,5 % au total. Les taux réels de votre commune et de votre département sont à vérifier.
Exemple chiffré : extension de 30 m² sur une maison de 80 m²
La maison (résidence principale) n'a consommé que 80 des 100 m² qui bénéficient de l'abattement : 20 m² de l'extension en profitent encore, les 10 suivants sont à taux plein.
| 20 m² avec abattement : 20 × 446 € | 8 920 € |
| 10 m² à taux plein : 10 × 892 € | 8 920 € |
| Base taxable | 17 840 € |
| Taux (5 % + 2,5 %, pris pour l'exemple) | 7,5 % |
| Taxe d'aménagement | environ 1 338 € |
Avec les mêmes taux :
- Extension de 30 m² sur une maison de 120 m² (résidence principale) : les 100 m² qui bénéficient de l'abattement sont déjà consommés par la maison. Base : 30 × 892 € = 26 760 €. Taxe : 26 760 € × 7,5 % ≈ 2 007 €.
- Piscine de 8 × 4 m, soit 32 m² de bassin : 32 × 251 € = 8 032 €. Taxe : environ 602 €.
À titre de comparaison, service-public.fr donne l'exemple de 50 m² taxés à taux plein, avec un taux communal de 3 % et départemental de 2,5 % : 2 453 €. Une redevance d'archéologie préventive, calculée sur la même base, peut s'ajouter lorsque les travaux touchent le sous-sol.
Quand paie-t-on ?
Les constructions doivent être déclarées à l'administration fiscale dans les 90 jours qui suivent leur achèvement, depuis l'espace « Gérer mes biens immobiliers » du site impots.gouv.fr. La taxe est ensuite réclamée en une ou deux fois selon son montant.
Pour une maison, en dessous de 1 500 €, elle est demandée en une seule fois, à partir de 90 jours après la fin des travaux. Au-delà, elle est divisée en deux parts égales : la première est réclamée à partir de 90 jours après l'achèvement, la seconde six mois plus tard.
Les erreurs à éviter
- Oublier la taxe dans le plan de financement : elle arrive après le chantier, quand le budget est souvent épuisé.
- Penser qu'un garage ou un abri ne compte pas : clos et couvert, il est taxable au-delà de 5 m², sauf exonération locale.
- Compter l'abattement deux fois : il porte sur les 100 premiers m² de l'ensemble de la résidence principale, pas sur chaque nouvelle construction.
- Ne pas déclarer l'achèvement dans les 90 jours : la déclaration reste obligatoire.
Les étapes
- Avant le dépôt du permis ou de la déclaration, demander en mairie les taux communal et départemental applicables.
- Estimer la taxe avec le simulateur officiel et l'inscrire au budget du projet.
- À la fin du chantier, déclarer l'achèvement des travaux en mairie.
- Dans les 90 jours, faire la déclaration sur impots.gouv.fr, puis régler la taxe à réception de l'avis.
L'anticiper
Le simulateur officiel du service public permet d'estimer la taxe à partir de la surface et des taux de la commune. Nous intégrons cette estimation au budget d'un agrandissement dès le chiffrage, pour qu'elle ne soit pas une surprise.
Sources : Code général des impôts, articles 1635 quater A et suivants (taxe d’aménagement) · Arrêté fixant les valeurs forfaitaires 2026 (892 €/m² hors Île-de-France, 251 €/m² de bassin) · Code général des impôts, article 1406 (déclaration des constructions dans les 90 jours) · Code du patrimoine, articles L. 524-2 et suivants (redevance d’archéologie préventive) · service-public.gouv.fr, taxe d’aménagement (calcul, exonérations, paiement) · impots.gouv.fr · service-public.fr
Questions fréquentes
Une terrasse est-elle soumise à la taxe d'aménagement ?
Non si elle n'est ni close ni couverte. Une véranda, en revanche, est taxable.
Quelle est la valeur forfaitaire en 2026 ?
892 € par m² hors Île-de-France, et 251 € par m² de bassin pour une piscine.
Quand faut-il déclarer les travaux ?
Dans les 90 jours suivant l'achèvement, depuis l'espace « Gérer mes biens immobiliers » sur impots.gouv.fr.
Un garage est-il taxable ?
Oui s'il est clos, couvert et dépasse 5 m², même s'il n'entre pas dans la surface de plancher.
Un abri de jardin est-il taxé ?
Au-delà de 5 m², oui en principe. La commune ou le département peuvent toutefois exonérer les abris de jardin de 20 m² au plus : renseignez-vous en mairie.
La taxe se paie-t-elle en une fois ?
En une fois si elle est inférieure à 1 500 €, sinon en deux parts égales espacées de six mois.
Quels taux s'appliquent ?
La part communale va le plus souvent de 1 % à 5 % (jusqu'à 20 % dans certains secteurs), la part départementale est plafonnée à 2,5 %.
Combien pour une véranda de 15 m² ?
Si l'abattement est déjà consommé par la maison, avec des taux de 5 % et 2,5 % pris pour l'exemple : 15 × 892 € × 7,5 %, soit environ 1 004 €, payés en une fois puisque le montant reste sous 1 500 €.